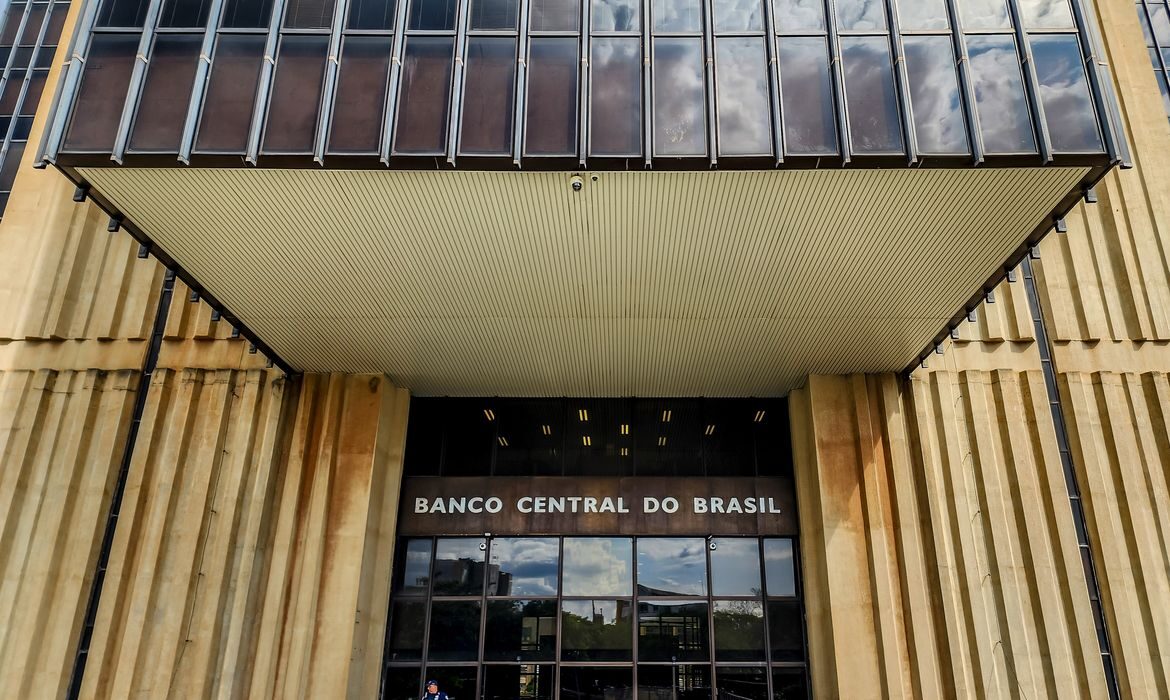
O Banco Central (BC) divulgou nesta terça-feira (27) o Relatório de Estabilidade Financeira do primeiro semestre de 2026, reafirmando a solidez do setor bancário brasileiro. Mesmo diante de indicadores de crédito preocupantes, a autoridade monetária pontuou que “não vê risco relevante” para a estabilidade financeira do país.
Endividamento das famílias em alerta
O cenário atual revela desafios significativos para o orçamento dos brasileiros. O documento aponta que os ativos problemáticos — que englobam operações com atrasos ou sinais de dificuldades de pagamento — atingiram o maior patamar desde 2012 na maioria das modalidades. Conforme a análise técnica, a inadimplência foi o fator central para esse cenário, que também registrou o maior comprometimento da renda das famílias com dívidas dos últimos 21 anos. A expectativa é que essa pressão sobre o bolso do consumidor persista durante todo o segundo semestre.
Resiliência e cautela no mercado
Apesar da deterioração nos indicadores de crédito, o órgão regulador destaca que o Sistema Financeiro Nacional permanece robusto. Os testes de estresse realizados confirmam que os bancos possuem capital e liquidez suficientes para absorver choques. Além disso, as provisões feitas pelas instituições financeiras estão alinhadas com as perdas projetadas. Observa-se, ainda, uma desaceleração natural na concessão de empréstimos, fruto de uma postura mais conservadora dos bancos diante de juros elevados e da atividade econômica moderada.
Confiança do setor e próximos passos
A percepção de segurança é compartilhada pelo mercado: 73% das instituições consultadas pelo BC declararam estar muito ou totalmente confiantes na resiliência do sistema. Contudo, o setor mantém atenção redobrada ao risco fiscal e à persistência dos juros altos.
Para mitigar riscos, o Banco Central reforçou que o aumento no endividamento exige uma oferta de crédito mais rigorosa. A autarquia informou que trabalha no desenvolvimento de medidas específicas para os segmentos de maior risco, visando conter o superendividamento e assegurar a sustentabilidade do crédito a longo prazo.